Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Muchos sistemas de trading fallan al pasar del papel a la realidad debido al sobreajuste de sus parámetros. Aprende a detectar si tu modelo ha memorizado ruido estadístico en lugar de patrones reales de mercado. Implementa un proceso de validación técnica para asegurar la robustez de tus inversiones a largo plazo.
El problema suele aparecer cuando diseñas un sistema de trading o una estrategia de inversión que, en el papel, parece capaz de batir al mercado sin despeinarse. Ves una curva de beneficios impecable, una tasa de acierto envidiable y un drawdown mínimo. Pero, cuando lo lanzas con dinero real, la realidad te da una bofetada: los resultados se desploman.
Lo que estás experimentando no es mala suerte; es el resultado de un modelo que ha aprendido el ruido en lugar de la señal. En el análisis cuantitativo, esto se llama overfitting o sobreajuste. Es, sin lugar a dudas, el enemigo número uno de cualquier analista de datos aplicado a las finanzas.
Enlace de afiliado · Akko
Size: 900*400mm. Finely Stitched Edges. The edge of the mouse pad is specially designed with delicate knitting, which. can remove excess fabric and make...
Ver ratónImagina que estás estudiando para un examen. Si en lugar de entender los conceptos, memorizas palabra por palabra las preguntas y respuestas de un examen antiguo, sacarás un diez en ese test específico. Pero, si el profesor cambia apenas una coma en las preguntas del examen real, suspenderás estrepitosamente.
Eso es exactamente el sobreajuste. Has ajustado tanto tu modelo a los datos históricos que este ha terminado «memorizando» fluctuaciones aleatorias, noticias puntuales y errores de ejecución que no tienen nada que ver con la estructura del mercado. Cuando el modelo se enfrenta a datos nuevos, como no ha aprendido patrones reales, no sabe cómo reaccionar.
Para dejar de improvisar con tus modelos cuantitativos, necesitas una metodología de validación. La falta de un proceso repetible es lo que te mantiene en el ciclo de probar indicadores sin entender por qué fallan. Aquí tienes una lista de comprobación rápida para saber si estás cayendo en el exceso de optimización:
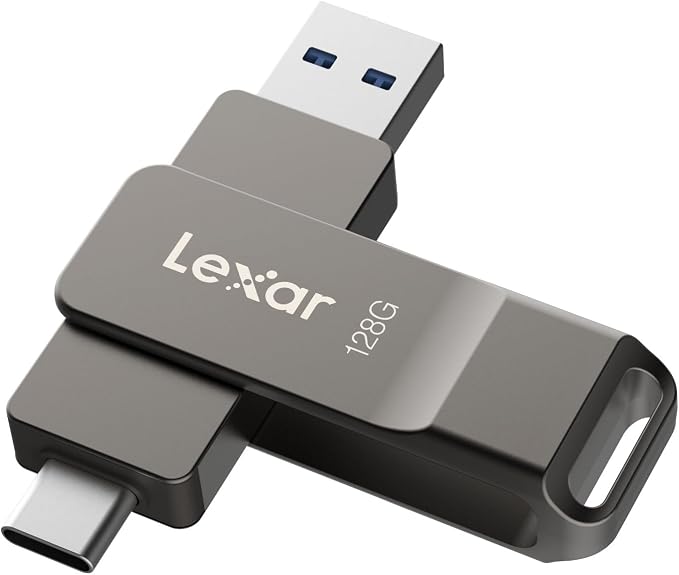
Enlace de afiliado · Amazon
Unidad de almacenamiento OTG 2 en 1 USB-C: La Lexar JumpDrive Dual Drive D40E cuenta con conectores USB...
Ver pendrive cifradoLa clave no es buscar la perfección, sino la robustez. Un modelo operativo no necesita ser exacto; necesita ser coherente. La revisión de sobreajuste en modelos debe convertirse en un ritual técnico antes de poner cualquier euro en riesgo.
Puedes empezar implementando un procedimiento semanal de control. No necesitas herramientas complejas al principio, pero sí una lógica de hierro. Si decides profundizar en esta disciplina, te recomiendo apoyarte en recursos que te permitan calcular y visualizar esas desviaciones.
Si quieres dejar de adivinar y empezar a construir estrategias profesionales, propongo un roadmap sencillo para las próximas cuatro semanas:
El análisis cuantitativo es una carrera de fondo. No se trata de encontrar el algoritmo mágico, sino de sostener un sistema que entienda las probabilidades reales. Si sientes que tus modelos actuales son una caja negra, te invito a profundizar en cómo el sesgo de anticipación puede destruir tus estrategias, algo que trato en detalle en ardillasoftware.com/look-ahead-bias-para-analizar-estrategias-de-inversion-sin-falsas-esperanzas/.
No te obsesiones con el resultado inmediato; obsesiónate con la solidez de tu metodología. Si quieres mantenerte al tanto de cómo construimos estas herramientas de control, te espero en mi perfil de LinkedIn para seguir conversando sobre automatización y análisis técnico: linkedin.com/in/ardilla-software-6464492b0/.
Recuerda que la mejor estrategia es aquella que puedes explicar, validar y, sobre todo, dormir tranquilo cuando el mercado se pone difícil. No permitas que el ruido de los datos te convenza de una rentabilidad que no existe.
Algunos de los enlaces de este artículo son afiliados y pueden reportar un beneficio económico a Ardilla Software. En caso de no disponibilidad, las ofertas pueden variar.